 Perakende Okulum Mağazacılığı Uzmanından Öğrenin

Belediye Vergileri
Başlıca belediye vergileri; ilan ve reklam vergisi, eğlence vergisi ve diğer çeşitli vergilerden oluşur. Burada ilk ikisi ve çeşitli vergilerden de çevre temizlik vergisini ele alıp inceleyeceğiz.
İlân ve reklâm vergisinin konusu nedir? Mükellefi kimdir?
İlan ve reklam vergisinin konusu belediye sınırları ile mücavir alanları -mücavir alan, imar mevzuatı açısından belediyelerin kontrol ve mesuliyeti altına verilmiş alanlardır- içinde yapılan her türlü ilan ve reklam olup, mükellefi yurtdışından gönderilen ilan ve reklamlar dahil olmak üzere, ilan ve reklamı kendi adına yapan veya yaptıran gerçek veya tüzel kişilerdir. Ancak, ilan ve reklam işlerini devamlı meslek olarak ifa edenler başkaları adına yaptıkları ilan ve reklamlara ait vergileri mükellefler adına ilgili belediyelere yatırmaktan sorumludurlar.
Vergiye tabi ilân ve reklâmlarda ilan ve reklam işinin mükellefçe yapılması halinde ilan veya reklam işinin yapılmasından önce mükellef tarafından, ilan ve reklam işinin bu işin devamlı meslek olarak ifa edenler tarafından yapılması halinde ilan ve reklam işini yapanlarla ilan veya reklamın yapıldığı ayı izleyen ayın 20’nci günü akşamına kadar verilecek beyanname üzerine tarh ve tahakkuk ettirilir. Belediye meclisleri yıllık ilan ve reklamlara ait vergileri, yılı içinde, iki eşit taksitte almaya yetkilidirler.
Eğlence vergisinin konusu nedir? Mükellefi kimdir?
Eğlence vergisinin konusu, Belediye Gelirleri Kanunu’nun 21’inci maddesinde belirtilen ve belediye sınırları ile mücavir alanlar içinde yer alan eğlence işletmelerinin faaliyetleri olup, mükellefi, eğlence yerlerini işleten gerçek veya tüzel kişilerdir.
Verginin ödenmesi ise;
– Biletle girilen yerlerde bilet bedeline eklenmek suretiyle hesaplanır ve belediye tarafından özel damga konulması sırasında ödenir. Bu suretle alınan biletlerin kullanılmadan iadesi halinde peşin olarak ödenen vergi, geri verilir.
– Biletle girilmesi zorunlu olmayan eğlence yerlerinde her aya ait vergi, o ayı takip eden ayın 20’nci günü akşamına kadar ilgili belediyeye yatırılır.
Çevre Temizlik Vergisinin konusu nedir? Mükellefi kimdir?
Belediye sınırları ve mücavir alanlar içinde bulunan ve belediyelerin katı atık -konut, işyeri ve diğer şekillerde bulundurulan binalarda, yeme, içme, kullanma, büro ve benzeri faaliyetlerden gelen çevre ve insan sağlığına olumsuz etkilerinin önlenmesi için düzenli bir şekilde toplanması, taşınması, depolanması ve bertarafı gerektiren tehlikeli ve zararlı atık niteliği taşımayan katı atıklardır- toplama ile kanalizasyon hizmetlerinden yararlanan konut, işyeri ve diğer şekillerde kullanılan binalar Çevre Temizlik Vergisine konu olup, bu verginin mükellefi her ne şekilde olursa olsun binaları kullananlardır. Mükellefiyet binanın kullanımı ile başlar.
2.01.2004 tarih ve 25334 Sayılı Resmi Gazetede yayınlanan Belediye gelirleri Kanunu’nun mükerrer 44. maddesinde yapılan değişiklikle, konutlara ait çevre temizlik vergisinin, su tüketim miktarı esas alınmak suretiyle metreküp başına hesaplanacağı, iş yerleri ve diğer şekilde kullanılan binalara ait verginin ise aşağıdaki tarifeye göre alınacağı belirtilmektedir.
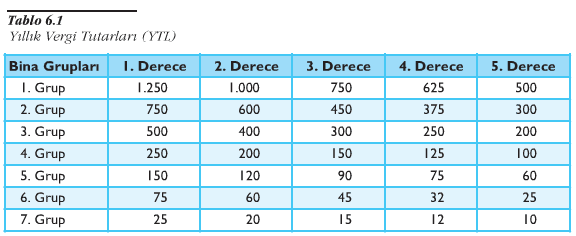
Belediyenin çevre temizlik hizmetlerinden yararlanan ancak, su ihtiyacını belediyece tesis edilmiş su şebekesi haricinden karşılayan konutlara ilişkin çevre temizlik vergisi, yukarıdaki tarifenin yedinci grubunun belediye meclisince belirlenecek derecesi üzerinden hesaplanır.
Su tüketim miktarı esas alınmak suretiyle hesaplanan çevre temizlik vergisi, su faturasında ayrıca gösterilmek suretiyle tahakkuk etmiş sayılır. Su tüketim bedeli ile birlikte belediyelerce tahsil edilir. Su ve kanalizasyon hizmetleri ayrı bir kanunla düzenlenmiş bulunan büyükşehir belediye sınırları ve mücavir alanlardaki çevre temizlik vergisi ise 20.11.1981 tarihli ve 2560 sayılı Kanun hükümlerine göre kurulan su ve kanalizasyon idarelerince tahsil edilir.
İşyeri ve diğer şekillerde kullanılan binalara ait çevre temizlik vergisi, belediyelerce binaların tarifedeki derecelere intibak ettirilmesi üzerine her yılın Ocak ayında yıllık tutarı itibarıyla tahakkuk etmiş sayılır. Tahakkuk eden vergi, bir defaya mahsus olmak üzere, belediyelerin ilan mahallerinde bir ay süreyle topluca ilan edilir. İş yeri ve diğer şekilde kullanılan binalarla ilgili olarak tahakkuk eden bu vergi, her yıl, emlak vergisinin taksit sürelerinde ödenir.
İşyeri ve diğer şekillerde kullanılan binalara ait çevre temizlik vergisi ne zaman ödenir?
Belediye Harçları
Bir kamu idaresi olarak belediyeler, belirli kamu hizmetlerini karşılamak amacıyla, bu hizmetlerden yararlananlardan yasaya dayalı olarak hizmetin maliyetinin yalnızca bir kısmını kapsayacak tutarlarda harç alırlar. Bu harçlar, yapılan işin niteliğine göre alınacağından, işyeri açma izni harcı örneğinde olduğu gibi, bazı harçlar tüm işletmelerce ödenmesi gerekirken, sağlık belgesi harcında olduğu gibi bazı harçlar da işin gereği sağlık belgesi almak zorunda olunan işlerin yapılması halinde ilgili işletmelerce ödenecek harçlar olmaktadır.
Belediyelerin Belediye Gelirleri Kanunu’na göre tahsil ettikleri harçların başlıcalarını aşağıdaki gibi sıralayabiliriz:
– İşgal harcı
– Tatil günlerinde çalışma ruhsatı harcı
– Kaynak suları harcı
– Hayvan kesimi muayene ve denetleme harcı
– Ölçü ve tartı aletleri muayene harcı
– İmar ile ilgili harçlar
– İşyeri açma izni harcı
– Muayene, ruhsat ve rapor harcı
– Sağlık belgesi harcı
Bunların hepsini burada tek tek alıp incelememiz mümkün olmadığından, sadece işyeri açma izin harcını örnek olarak alıp açıklayacağız.
Belediyelerin tahsil ettikleri başlıca harçlar nelerdir?
İşyeri açma izin harcının konusu nedir? Mükellefi kimdir?
İşyeri açma izin harcının konusu, belediye ve mücavir alan sınırları içinde bir işyerinin açılmasıdır. Belediye sınırları içinde açılacak işyerlerinden işyeri açma izin harcı almak için herhangi bir şart aranmamasına karşın, mücavir alanlar içinde açılacak işyerlerinden işyeri açma izini harcı almak için iki şart vardır. Bunlardan biri, taşıtların mahallin özelliklerine göre gidebileceği yolun yapılmış ve bakıma alınmış olması iken diğeri de mücavir alanda temiz ve sağlığa uygun içme ve kullanma suyunun bulunmasıdır. Bu iki şart birlikte olmadıkça mücavir alanlarda açılacak işyerlerinden işyeri açma izni harcı alınamayacaktır.
Belediye sınırları ve mücavir alanlar içinde yeni bir işyeri açacak olan veya mevcut işyerlerindeki faaliyet türünü değiştirmek isteyen gerçek ve tüzel kişiler, işyerini faaliyete geçirmeden önce bağlı olduğu belediyeye, işyerine ait bilgileri içeren bir beyanname vermeye ve hesaplanacak harç tutarını ödemeye mecburdur. Harcın hesaplanmasında, gösterilen faaliyet alanında faydalanılma şartıyla işyerinin üzerinde kurulduğu arsanın tamamı göz önünde tutulur. Bu harç, işin niteliğine göre metrekare başına belediye meclislerince tesbit edilen tarifeye göre peşin olarak alınır.
Katılım Payları
Katılım payları nedir? Nasıl hesaplanır?
Belediyeler veya belediyelere bağlı müesseselerce gerek bir program dahilinde gerekse istek üzerine yapılan yol, su ve kanalizasyon giderlerinin tamamı gayrimenkul sahiplerinden “Harcamalara Katılım Payı” olarak alınır.
Belediyelerin ve belediyelere bağlı müesseselerin yol, kanalizasyon ve su tesisi giderlerinden; özel devlet yardımları, karşılıksız fon yardımları, bu işler için yapılan bağış ve yardımlar ile istimlâk bedelleri indirilir. Bu indirimlerden sonra kalan giderlerin tamamı gayrimenkul sahiplerinden harcamalara katılım payı olarak alınır. Söz konusu katılım payları, gayrimenkullerin vergi değerlerine göre alınır. Harcamalara katılım payları, bina ve arsalarda vergi değerinin yüzde 2’sini geçemez. Genel olarak harcamalara katılım paylarının tahakkuku, hizmetin tamamlanarak halkın kullanımına sunulmuş olmasından sonra yapılır. Hesaplanan paylar mükelleflerin soyadları, adları, adresleri ve kendilerine isabet eden pay miktarlarını gösteren ve mahiyetlerine göre mahalle, cadde ve sokak itibariyle düzenlenen tahakkuk cetvellerinin bir ay süre ile belediye ilan panolarına asılmak suretiyle ilan edilir. Ayrıca katılma payı tutarları mükelleflere tebliğ olunur.
Mükellefler harcamalara katılım paylarını peşin ödemeyi kabul ettikleri takdirde, bu paylar, kabule ilişkin yazılı başvuru tarihinden itibaren bir ay içinde tahakkuk ettirilir. Katılım payı %25 noksanı ile tahsil edilir. Aksi takdirde katılım payları, 2 yılda 4 eşit taksitte tahsil edilir.
