 Perakende Okulum Mağazacılığı Uzmanından Öğrenin

Finansal kurumların işletmelerin finansmanındaki rolünü ve çeşitli finansal kurumların fonksiyonlarını açıklamak.
Finansal piyasalardan fon sağlanmasıyla bu piyasalara fon sunulması genellikle aracılarla olur. Fon fazlası olan birimlerin fon açığı olan birimlerle doğrudan karşılaşması finansal piyasa işlemleri içinde az yer tutar. Finansal kurumlar, temel varlıkları büyük ölçüde finansal araçlardan oluşan, faaliyetleri bunlar üzerinde yoğunlaşan ve de esas gelirlerini finansal araçlarla ilgili işlemlerden sağlayan kurumlardır. Finansal kurumların bir bölümü, dolaysız finansman süreci üzerinde faaliyet göstererek ekonomik birimlerin çıkarmış oldukları finansal araçların fon arz edenlere sunulmasında pazarlama hizmeti verirler. Diğer bir kısmı ise, dolaylı finansman süreci üzerinde faaliyet gösterirler. Bu tür finansal kurumlar finansal araçlar çıkarıp sağladıkları fonlarla finansal araçlar satın alarak, fon ihtiyacı olan birimlere fon aktarırlar. Finansal kurumların, hem fon arz edenlere hem de fon talep edenlere sağladığı başlıca katkıları şunlardır:
– Fon maliyetlerini azaltmak: Finansal kurumlar portföy yönetimi, piyasa araştırması, finansal analiz ve yatırım faaliyetlerini çok sayıda fon arz eden ve talep edenler adına üstlenerek, her iki taraf açısından maliyet tasarrufu sağlamış olurlar. Bu tür faaliyetlerin her bir birim tarafından ayrı ayrı yapılması büyük maliyetlere neden olacaktır. Halbuki bu tür faaliyetlerin finansal kurumlarda uzman kişilerce yapılması önemli maliyet tasarrufu sağlayacaktır.
– Risk ayarlaması yapmak: Finansal kurumlar, bir ekonomik birimin tek başına yapamayacağı ölçüde çeşitli finansal varlıklara yatırımlar yaparak risk dağıtımını gerçekleştirebilecektir. Finansal kurumlarda toplanan büyük miktarlardaki fonların, değişik risk derecelerine sahip finansal varlıklara dağılımı bir tasarruf sahibinin yapabileceği dağılımdan daha kolay olacaktır.
– Vade ayarlaması yapmak: Finansal kurumlar; kullanılan finansal varlıkların vadelerini farklılaştırmak suretiyle, hem fon sunanların hem de fon talep edenlerin ihtiyaçlarına uygun vade ayarlaması yapabilirler. Bir kısım yatırımcılar kısa süreli, düşük riskli finansal varlıkları tercih ederken, bir kısmı uzun süreli ve yüksek riskli finansal varlıkları tercih ederler. Yine bir kısım fon talep edenler riskten kaçınırken, bir kısmı riski severler. Fon talep edenlerle fon arz edenlerin vade açısından tam olarak uyum içinde olması hemen hemen mümkün değildir. Finansal kurumlar, farklı vadeli finansal varlıklarla farklı vade tercihlerini dengelemeye çalışırlar.
– Miktar ayarlaması yapmak: Finansal kurumlar farklı büyüklükteki finansal varlıklarla miktar ayarlaması da yaparlar. Dolayısıyla fon arz edenler, tutarı ne olursa olsun her büyüklükteki tasarruflarının yatırılmasında çeşitli seçeneklere sahip olurlar. Diğer taraftan fon talep edenler de, çeşitli büyüklüklerdeki tasarruflarla oluşan fonlardan istedikleri büyüklükte fonları sağlayabilme olanağına sahip olacaklardır.
– Finansal danışmanlık hizmeti sunmak: Finansal kurumlar fon arz ve talep edenlere, piyasa analizi, portföy yönetimi, finansal varlık değerlemesi, firma değerlemesi gibi hizmetler de sunarlar. Finansal kurumlar; faaliyetlerinin yoğunlaştığı alanlar ele alınarak para piyasası finansal kurumları ve sermaye piyasası finansal kurumları olarak sınıflandırıldığı gibi, dolaylı ve dolaysız finansman sürecinde faaliyet göstermeleri açısından, aracı kurumlar ve finansal pazarlama kurumları gibi de sınıflandırılabilmektedir. Ancak, en çok kabul gören sınıflandırma, para yaratan ve para yaratmayan finansal kurumlar şeklinde olan sınıflandırmadır.
Para Yaratan Finansal Kurumlar
Para yaratan finansal kurumlar, fon arz ve talebini büyük ölçüde buluşturan ve satın alma gücü yaratan kurumlardır. Merkez bankaları ve ticaret bankalarından oluşan bu kurumlar, küçük tasarrufların ekonomiye aktarılmasında önemli rol oynarlar.
Merkez Bankaları
Merkez bankaları, finansal kesime para yaratan en önemli kurumdur. Merkez bankalarının önemi, ekonomik yapıyı ve politikaları etkileme konusundaki güçlerinden kaynaklanmaktadır. Bu bankalar genellikle para çıkarma ayrıcalığına ve tekeline sahiptirler. Dünyada her ülkenin kendine özgü merkez bankası vardır. Bu bankalar, banknot çıkarmak, bankaları gözetim ve denetim altında tutmak, ekonomide para ve kredi politikasını yürütmek, devletin hazinedarlığını yapmak, ulusal paranın değerini korumak, hazineye ve bankacılık sistemine kredi vermek gibi çok çeşitli görevler üstlenmektedirler.
Bir para piyasası aracısı olmasına karşılık merkez bankalarının sermaye piyasasına da doğrudan ya da dolaylı etkileri vardır. Merkez bankası açık piyasa işlemleriyle devlet tahvillerine ve hazine bonolarına yatırım yaparak ve bankalardan sağladıkları mevduat karşılıklarını orta ve uzun vadeli kredilere yatırarak sermaye piyasasını doğrudan etkileyebilir. Faiz oranları ve para arzıyla ilgili uygulamalarıyla fonların akışını ve hacmini etkileyerek finansal piyasaları dolaylı yoldan etkileyebilir.
Ülkemizde Merkez Bankasının başlıca görevleri şunlardır;
– para ve kredi politikasını yürütmek,
– milli paranın değerini korumak,
– milli paranın hacmini ve dolaşımını düzenlemek,
– bankalara kredi vermek,
– para arzını ve likiditeyi düzenlemek için açık piyasa işlemleri yapmak,
– mevduatın vade ve türleri ile bunların yürürlük zamanlarını belirlemek,
– milli para ile yabancı paralar arasındaki pariteyi belirlemek,
– altın ve döviz rezervlerini belirlemek,
– Tasarruf Mevduat Sigorta Fonunu yönetmektir.
Ticaret Bankaları (Mevduat Bankaları)
Başlıca fon kaynaklarının mevduatlar olması nedeniyle ticaret bankalarına mevduat bankaları da denilmektedir. Ticaret bankaları genellikle kişi ve kurumların kısa süreli fon ihtiyaçlarının karşılandığı kurumlar olup, tüm ülkelerde en yaygın bankacılık türüdür. Ülkelerin gelişmişlik düzeyi arttıkça, finansal sistemde, ticaret bankalarından daha fazla, yatırım ve kalkınma bankalarının ağırlığı artmaktadır. Türkiye’de de diğer gelişmekte olan ülkelerde olduğu gibi, banka sistemin temel kurumu ticaret bankalarıdır. Türkiye’de mevduat bankalarının gelişimi ile finans kesiminin gelişimi arasında sıkı bir bağlılık bulunmaktadır. 2001 tarihi itibariyle ülkemizde faaliyet gösteren banka sayısı aşağıdaki çizelgede verilmektedir.
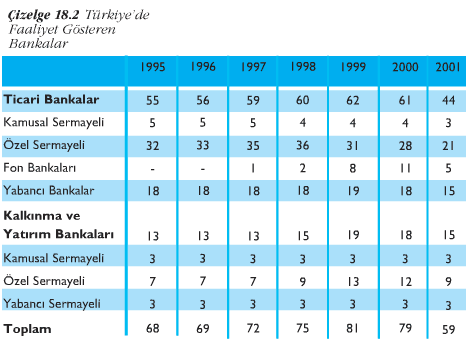
Gelişmiş ülkelerde finansal kesimdeki ticari bankaların ağırlığı genellikle %20%30′ larda iken, Türkiye’de bu oran %40- % 60′larda olmaktadır. Türkiye’deki bankalar fonksiyonlarına göre sınıflandırıldığında ağırlığın ticari bankalarda olduğu görülmektedir. Yine ülkemizde ticari bankaların toplam krediler içindeki paylarına bakıldığında; 1993 yılında %89. 5, 1994 yılında %87. 7, 1995 yılında ise % 89 olmuştur. Kalkınma ve yatırım bankalarının toplam krediler içindeki paylarına bakıldığında ise; 1993 yılında %10. 5, 1994 yılında % 12. 2, 1995 yılında %11 olmuştur.
Diğer ülkelerde olduğu gibi ülkemizde de son yıllarda ticari bankalar, geleneksel görevleri yanında , orta ve uzun süreli krediler verebilmekte ve sermaye piyasası kurumu gibi fonksiyonlar görebilmektedir.
Para Yaratmayan Finansal Kurumlar
Kalkınma ve Yatırım Bankaları
Kalkınma ve yatırım bankaları, bir ekonomide belirli amaçları gerçekleştirmek için kurulan ihtisas bankalarıdır. Kalkınma bankaları, kalkınmakta olan ülkelerde yetersiz olan sermaye ve girişim unsurlarını desteklemek, geliştirmek, kıt kaynakları kalkınma hedefleri doğrultusunda kaynak talep edenlere aktarmak üzere kurulmuş bankalardır. Kalkınma bankalarının başlıca fonksiyonları;
– kalkınmada öncelikli sektörlere orta ve uzun süreli yatırım kredisi sağlamak,
– yatırım projelerinin hazırlanması, uygulanması ve yönetilmesinde girişimcilere hizmet sunmak,
– kârlı ve verimli yatırım alanları araştırmak,
– uluslararası finansal kurumlardan ve dış ülkelerden kredi sağlayarak işletmelerin finansmanında rol almak,
– yerli ve yabancı girişimcilere ortak bulmaları konusunda yardımcı olmak,
– ülkede sermaye piyasasının gelişmesine çalışmaktır.
Yatırım bankaları, menkul değer ihraç ederek uzun süreli fon sağlamayı düşünen işletmeler ile fonlarını uzun süreli yatırmayı düşünen yatırımcılar arasında aracılık yapan kurumlardır. Yatırım bankaları, ekonomik gelişmelere bağlı olarak kalkınma bankalarının önemini yitirmesiyle ortaya çıkmış, sermaye piyasasının en önemli kurumudur. Bu tür bankalar işletmelere doğrudan doğruya kredi vermemekte ve mevduat toplamamaktadır. Yatırım bankalarının işlevlerinin başında işletmelerin ihraç edecekleri menkul kıymetleri satın alarak kendi nam ve hesaplarına halka pazarlamak gelir. Bu da işletmelerin ihraç ettikleri menkul kıymetlerin ya karşılıklı görüşmelerle ya da fiyat teklifi yoluyla satın alınarak yatırımcılara satılmasıdır. Bir diğer işlevi, gerektiğinde menkul kıymetleri satın almayı üstlenmek ve destekleme alımında bulunmaktır. Menkul kıymet ihraç eden işletmeler, doğrudan doğruya halka başvurmakla birlikte, belirlenen süre içinde menkul değerlerin satılmayan bölümünün yatırım bankasınca alınacağını taahhüt etmektedir.
Yatırım bankalarının üçüncü bir işlevi de, özel plasmanlarda işletmeler ile yatırımcılar arasında aracılık yapmaktır. Özel plasman işletmelerce ihraç edilen menkul kıymetlerin önceden saptanmış belirli sayıda yatırımcıya satılmasıdır. Bu durumda yatırım bankası, işletmeye danışmanlık yapma, işletme ve yatırımcı arasında aracılık yapma gibi işlev görür. Yatırım bankaları, tasarruf sahiplerinin hak ve menfaatlerini korumak, onlara danışmanlık hizmeti de görmektedir. Ülkemizde yatırım bankalarıyla ilgili yasal düzenlemede; yatırım bankaları için, sermaye piyasasında faaliyet göstermek, sermaye piyasası araçlarını kullanarak sağlanan kaynaklarla yatırım yapmak, işletmelerin etkin yönetilme ve sağlıklı mali yapıya kavuşmaları amacıyla devir ve birleşme konuları dahil danışmanlık hizmeti vermek, mevduat kabulü hariç bankacılık işlemi yapmak üzere kurulurlar ifadesi vardır. Kalkınma bankaları ise, yukarıda sayılan yatırım bankacılığı faaliyetlerine ek olarak öz kaynakları ile yönetimi kendine bırakılan fon ve benzeri kaynaklardan kredi vermek üzere kurulan kurumlar olarak tanımlanmıştır. Ülkemizdeki başlıca kalkınma ve yatırım bankaları olarak; İller Bankası, Türk Eximbank, Türkiye Kalkınma Bankası, Türkiye Sınai Kalkınma Bankası, Sınai Yatırım Bankası sayılabilir.
Sigorta Kurumları
Sosyal güvenlik kurumları ile özel sigorta şirketleri, yalnızca üyelerine hizmet sunmaları nedeniyle genellikle yarı finansal kurumlar olarak da adlandırılmaktadır. Sigorta, kişilerin doğal dengesinin gelecekte bozulma ihtimaline karşılık geliştirilmiş bir sistemdir. Sigorta şirketleri, çeşitli riskleri dağıtmak ya da azaltmak amacıyla, üyelerine hizmet sunmak üzere faaliyet gösteren yarı finansal kurumlardır. Bu işletmeler sunacakları hizmetler karşılığında üyelerden toplayacakları primleri, genellikle finans piyasasında gelir getirmek için kullanırlar. Sigorta şirketleri küçük tasarrufların birikerek büyük fonlar haline geldiği kurumlardır.
Gelişmiş ülkelerde ekonomik ve sosyal kalkınmanın bir göstergesi olan sigortacılık, kişi ve kurumlara güvence yaratma yanında fon yaratma gücü nedeniyle ekonomiye ilave kaynak sağlayan bir sistemdir. Batı ülkelerinde sigorta şirketleri sermaye piyasasının vazgeçilmez kurumlarıdır. Sosyal güvenlik sisteminin yaygınlaşmasına paralel olarak fon birikimleri artmakta, bu ise sosyal güvenlik kurumlarını finans piyasasının kilit kurumları haline getirmektedir. Ülkemizde Emekli Sandığı, Bağ-Kur, Sosyal Sigortalar Kurumu, OYAK bu alanda faaliyet gösteren kurumlardır.
Kolektif Yatırım Kurumları
Kolektif yatırım kurumları, bu kurumlara katılanların birikimlerini çeşitli finansal varlıklara yatırarak riski dağıtan ve yatırımcıların tek başlarına gerçekleştiremeyeceği uzmanlığı sunan kurumlardır. Tasarruf sahiplerinin gerek bilgi düzeyleri, gerekse tasarruf miktarları etkin bir fon yönetimi için yeterli olamamaktadır. Bireysel olarak fon sunma yerine kolektif yatırım kurumları oluşturma daha rasyonel olmaktadır. Başlıca kolektif yatırım kurumları olarak; yatırım ortaklıkları ve yatırım fonları sayılabilir.
Factoring ve Forfaiting Şirketleri
Factoring şirketleri, kısa vadeli kredili satışlardan doğan alacakların vadesinden önce paraya dönüştürülmesi istendiğinde alacakları devralarak işletmeleri finanse eden kurumlardır. Factoring şirketleri, işletmelerin alacaklarıyla ilgili olarak risk üstlenen, alacakların tahsilatını yapan, kayıt tutan, gerektiğinde müşterilerle ilgili kredi değerlemesi yapan kurumlardır. Forfaiting şirketleri de factoring şirketlerine benzer hizmetler sunmaktadır. Ancak, forfaiting şirketlerinde alacakların süresi uzundur ve genellikle de dış ülkelere satışlarla ilgili alacaklar söz konusudur.
Leasing (Kiralama) Şirketleri
Yatırımların finansmanında işletmelerce kullanılan bir diğer yöntem de leasingtir. Leasing şirketleri, bir malın kullanım hakkını, belirli bir kira karşılığında, belirli bir süre için kiralayan kurumlardır. Kiralamayla işletmeler; faaliyetleri için gerekli olan varlıkları kredi alarak satın alma yerine kiralayarak finansman sorunundan kurtulacaklardır. Kiralama süresi sonunda kiralanan varlığı satın alabilirler ya da almayabilirler. Bu ise işletmelere büyük esneklik sağlamaktadır. Böylelikle kiralama; işletmelerin Toplam Borç/Toplam Varlık oranlarını bozmaksızın faaliyetlerin yürütebilmesine, teknolojik gelişmelere uyum sağlayabilmesine olanak veren bir yöntem olmaktadır.
Risk Sermayesi Şirketleri
Risk sermayesinin amacı, gelişme potansiyeli yüksek, rekabet üstünlüğü olan girişimcilere veya işletmelere uzun vadeli yatırımlar yaparak, gerektiğinde diğer uzmanlık hizmetleri de sunarak değer artışı yaratıp portföylerindeki menkul kıymetlerin değerini artırmak ve daha sonra da elden çıkararak yüksek gelir elde etmektir. Amerika ve Avrupa’da çok sayıda risk sermayesi şirketleri bulunmaktadır. Ülkemizde de Sermaye Piyasası Kanunu’nda yapılan düzenlemeler risk sermayesi şirketlerinin kurulmasına olanak sağlamaktadır.
İşletmeler için borçlar ve öz sermaye dışında yeni finansman teknikleri olarak neleri düşünürsünüz?
Örnek olayımızda Atmaca Soft A. Ş. yeni yatırımlarını satın alma şeklinde değil de leasing yoluyla yapabilirdi. Leasing yapmak, hızla teknolojilerin değişim gösterdiği sektörlerde işletmelerin riskini düşüren bir finansman yöntemi olmaktadır. Yine atmaca Soft A. Ş. yeni yatırımların finansmanında risk sermayesi sağlayarak da yatırımları gerçekleştirme yolunu seçebilirdi.
