 Perakende Okulum Mağazacılığı Uzmanından Öğrenin

Uluslararası pazarlamada özellikle finansman maliyetlerinin belirlenmesi açısından ödemenin biçimi en önemli faktörlerden birisidir. Yurt için pazarda alıcı ile satıcının aynı para birimini kullanmaları, aynı ticaret yasalarına bağlı olmaları ve kontrol olanağının yüksek olması nedeniyle ödeme biçimi daha kolay çözümlenen bir olgudur. Ancak uluslararası pazarlamada sınırlar ötesi bir ticari işlem olması nedeniyle, tahsilât işleminin gerçekleştirilmesi çok daha karmaşık bir yapıya sahiptir. Ülkenin dış ticaretini düzenlemeye dönük mevzuat yanında, evrak akışındaki farklı yükümlülükler, aracı kuruluşların bu işlem içindeki rolünü arttırmaktadır.
Bankacılık sektörü tahsilât işleminde sözleşmeye taraf olması, evrak ve para akışının sağlanması açısından önemli rol oynamaktadır. Bu nedenle olası zararların önlenmesi açısından ihracatçının ve ithalatçının aracı bankaları belirlemede hassas olmaları gereklidir. Örneğin seçilen bankaların muhabirlik ilişkileri, ihracattaki deneyimi konusunda bilgi edinmek tahsilâttaki olası gecikmeleri önlemek açısından yararlı olabilecektir. Ödeme biçimleri ihracatçı ve ithalatçının riskler açısından farklılık göstermektedir. Aşağıdaki şekil farklı ödeme biçimlerinde risk oranlarını açıklamaktadır.
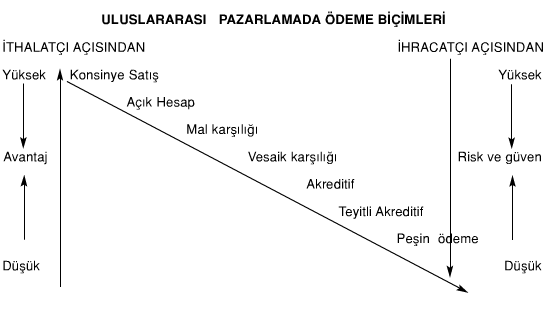
Konsinye Satış: malın mülkiyetinin ihracatçıda olduğu mal bedelinin mal satıldıkça ödendiği bir ödeme biçimidir. İhracatçının riski çok yüksek olmasına karşın, ithalatçı herhangi bir risk taşımamaktadır. Bu tür ihracatın mevzuatta meydana gelebilecek değişiklikler nedeniyle mal bedeli tahsilâtında sorunlar yaratmasıdır. Zorunluluklar dışında tercih edilmeyen bir satış ve ödeme biçimidir.
Poliçe Karşılığı Ödeme: Mal bedelinin poliçe karşılı ödenmesi esasına dayanır. İhracat evrakı ile gönderilen poliçe, mal bedelinin ödenmesini sağlar. Görüldüğünde (at sight) ya da belirli bir süreyi içeren (after sight) poliçeler ihracat işleminde kullanılan başlıca türleridir. İthalatçının gümrükten malları çekebilmesi esasına dayanır. Görüldüğünde ödemeli poliçelerde çoğunlukla mal ithalatçının ülkesine varmadan bedelinin ödenmesi söz konusudur. Vadeli poliçeler müşteri kabullü olabileceği gibi banka avalli olarak da sıkça kullanılmaktadır. Müşteri kabullü poliçede ithalatçı ödeme taahhüdünde bulunurken, banka avalli poliçede aracı bankanın riske iştiraki söz konusudur, bu nedenle ihracatçı açısından risk daha düşüktür.
Akreditifle Ödeme: İhracatta en yaygın kullanılan ödeme biçimidir. Aracı bankaların işleme katılımı riskin azaltılması açısından önemlidir. Akreditif işlemlerinde ithalatçı ihracatçının bankaları ve gerekli olduğunda muhabirlik ilişkisi nedeniyle başka bankalarda sisteme dâhil olmaktadır.
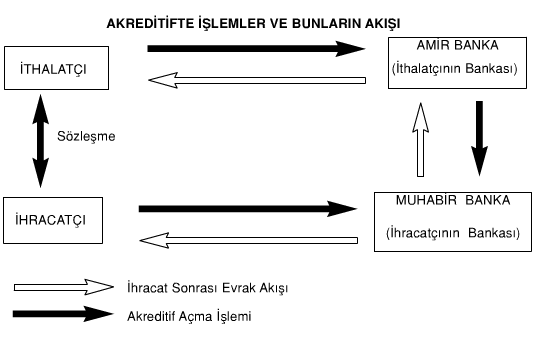
Akreditif açış işleminde ihracatçı ile ithalatçının karşılıklı anlaşmaları sonucu ithalatçı kendi bankası aracılığıyla akreditifi muhabir bankaya iletir, muhabir banka akreditifi ihracatçıya ihbar eder. İhracatın gerçekleşmesi sonucu akreditife uygun hazırlanan belgeler ihracatçı tarafından bankasına teslim edilir ve banka malın çekilebilmesi için gerekli dokümanları amir bankaya iletir. İthalatçı bu evraklara bağlı olarak ithalatı gerçekleştirir. Ödeme akreditifte belirtilen koşullara uygun olarak yapılır. Akreditif içerdiği koşullara bağlı olarak değişik biçimlerde isimler alır.
Vazgeçilebilir ve Vazgeçilmez Akreditifler (Irrevocable ve Revocable Credits): Vazgeçilmez akreditifte lehdarın rızası alınmadan akreditif koşulları değiştirilemez ve akreditiften vazgeçilemez. Vazgeçilebilir akreditifte ise her iki işlemin yapılması olasıdır.
Teyidli ve Teyidsiz Akreditif (Confirmed ve Unconfirmed Credits): Teyidli akreditifler muhabir bankayı da yükümlülük altına sokan akreditiflerdir. Amir bankanın ya da amirin ödeme yapmaması durumunda muhabir banka ödemeyi yapmakla yükümlüdür. Bu açıdan en güvenilir akreditif türüdür. Teyidsiz akreditifte ise muhabir banka yükümlülüğü üstlenmez evrak akışında ve ödemede aracılık işlevini üstlenir.
Tüm bunların yanında üçüncü bir şahsa ya da kuruluşa devredilme hakkı olan akreditiflere ‘devredilebilir (Transferable Credit) ‘, sürekli yenilenen akreditiflere ise ‘Rotatif (Revolving Credits) ‘adı verilir. Rotatif akreditifler belirli bir miktarın yenilenmesi biçiminde olabileceği gibi, akreditifin partiler halinde gerçekleştirilmesine imkân sağlayabilir. Akreditifin birden fazla ihracatçı tarafından kullanılmasına olanak sağlayan akreditifler ise bölünebilir (Divisible Credits) akreditiflerdir. Peşin ödeme koşuluna sahip akreditifler yanında karşılıklı akreditiflerde (Back to back credits) uluslararası işlemlerde kullanılan diğer akreditiflerdir.
Peşin Ödeme: Mal bedelinin ihracat işlemi gerçekleştirilmeden önce efektif, çek, havale ve seyahat çekiyle ödenmesidir. Bu ödeme biçimi ihracatçı açısından herhangi bir risk taşımamaktadır. Ancak çek ödemelerinde banka çeki tercih edilmelidir.
[mantra-multi][mantra-column width=”1/4″] [/mantra-column] [mantra-column width=”1/2″][/mantra-column] [mantra-column width=”1/4″] [/mantra-column] [/mantra-multi]